中国商界股权投资基金管理 现状、挑战与未来路径
一、引言
中国股权投资市场经历了从高速扩张到结构优化的深刻转变。作为连接资本与实体经济的重要桥梁,股权投资基金管理机构在支持科技创新、产业升级和区域经济发展中扮演着愈发关键的角色。随着宏观环境变化、监管政策调整以及市场竞争加剧,中国商界中的股权投资基金管理正面临前所未有的机遇与挑战。
二、中国股权投资基金管理的发展现状
1. 市场规模趋于稳定
经过2015—2018年的爆发式增长后,中国股权投资市场自2019年起进入调整期。根据中国证券投资基金业协会数据,截至2023年底,私募股权和创业投资基金管理人约1.3万家,管理基金规模超14万亿元人民币。市场从“量”的扩张转向“质”的提升。
2. 资金结构发生变化
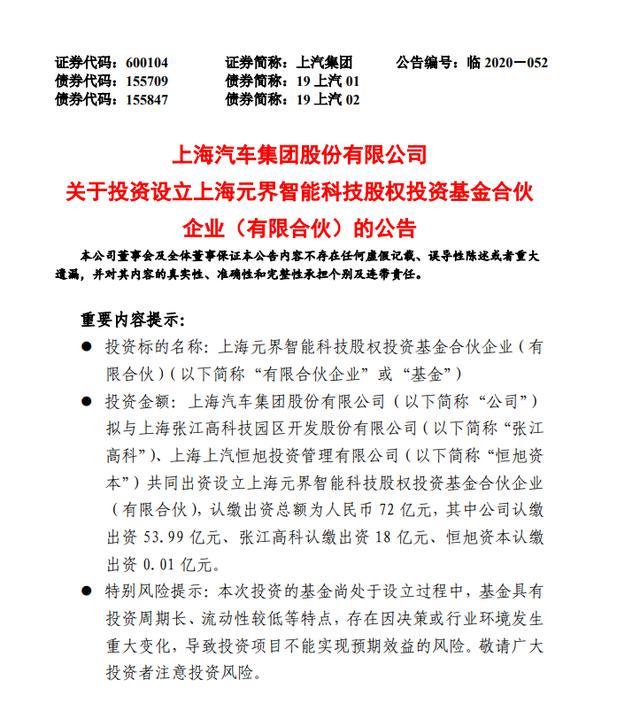
过去,银行理财、信托通道和房地产资金是重要来源。如今,政府引导基金、国有资本和产业资本占比显著上升,险资也在逐步放宽投资限制。募资端呈现“国资主导、产业协同”的特征。
3. 投资方向聚焦硬科技
半导体、人工智能、新能源、生物医药、高端制造等硬科技领域成为投资主线。以往依赖模式创新的互联网消费类投资比重下降,基金管理人普遍加强产业研究和技术判断能力。
4. 退出渠道多元化但仍存瓶颈
IPO仍是主要退出方式,但A股审核趋严、港股流动性分化,使退出周期拉长。S基金、并购重组、股权回购等多元化退出手段逐渐兴起,但市场活跃度仍有待提升。
三、中国商界股权投资基金管理面临的主要挑战
1. 募资难与结构失衡
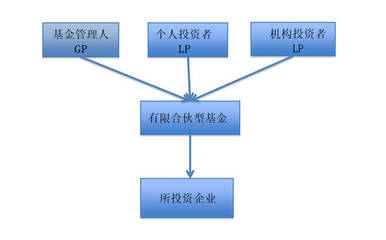
中小型基金管理人募资难度显著增加,头部机构与国资背景机构则相对从容。市场化LP(有限合伙人)意愿不足,长期资本供给短缺,导致行业“马太效应”加剧。
2. 监管趋严与合规成本上升
登记备案、信息披露、关联交易、投资者适当性管理等监管要求日益严格。部分机构因历史合规问题被注销或处罚,行业规范化进程加速,但也抬高了运营成本。
3. 退出压力加大
大量2016—2018年设立的基金进入退出期,但IPO节奏放缓、二级市场估值承压,造成“退出堰塞湖”。不少基金面临延期和清算压力,影响LP信心和再投资意愿。
4. 投后管理与价值创造能力不足
部分管理人仍停留在“投前抢项目、投后轻管理”的阶段。在产业整合、供应链优化、人才引进、资本运作等方面赋能能力有限,难以支撑企业跨越成长瓶颈。
5. 人才竞争与激励机制待完善
既懂技术又懂产业、还能驾驭资本运作的复合型人才稀缺。国有背景管理人在薪酬和跟投机制上受到限制,市场化机构则面临团队稳定性挑战。
四、专业化管理的关键要素
1. 清晰的策略定位
基金管理人需要明确自身专注的行业、阶段和地域,构建差异化的投资逻辑。综合型大而全的策略在竞争中优势减弱,垂直深耕成为趋势。
2. 扎实的产业研究体系
建立独立的研究团队,形成对技术路线、竞争格局、政策趋势的系统判断,避免跟随风口盲目投资。
3. 严格的尽调与风控
除财务和法律尽调外,强化技术尽调、团队评估和退出路径预判。设置合理的估值调整机制和回购条款,同时避免过度依赖对赌。
4. 系统的投后管理
从被动监控转向主动赋能,协助企业完善治理、对接客户、引进人才、规划后续融资和上市路径。
5. 多元化的退出规划
在投资之初即设计IPO、并购、股权转让、回购等退出组合,并动态调整。积极利用S基金和区域股权市场。
五、未来展望与政策建议
1. 完善长期资本供给机制
鼓励保险资金、养老金、企业年金等长期资金参与股权投资,通过税收优惠和风险补偿引导更多市场化LP进入。
2. 优化退出生态
进一步畅通IPO、并购重组和S基金交易渠道,探索私募股权二级市场做市机制,降低转让摩擦成本。
3. 推动国资与市场化机制融合
在国资背景基金管理人中引入更灵活的市场化薪酬、跟投和超额收益分配机制,吸引和留住优秀人才。
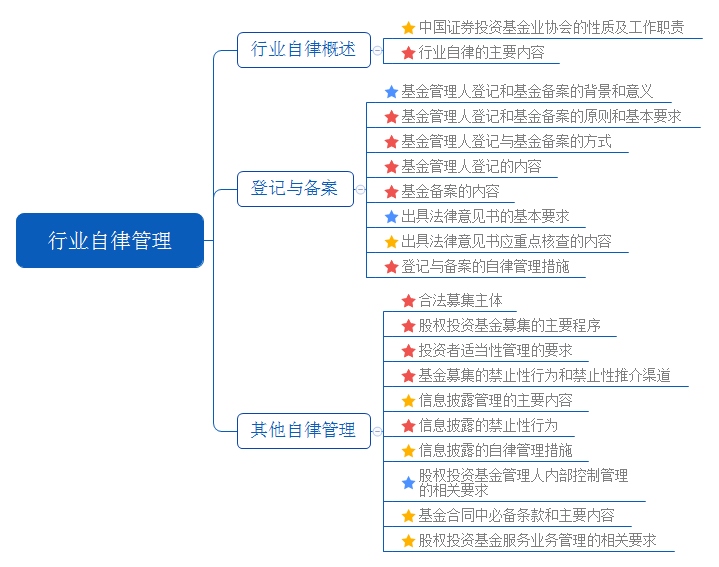
4. 强化行业自律与差异化监管
在统一监管框架下,根据管理规模、投资者结构和投资策略实施差异化监管,避免“一刀切”抑制行业活力。
5. 提升国际化能力
在合规前提下,支持基金管理人拓展跨境投资和美元基金业务,对接全球创新资源和资本市场。
六、
中国商界股权投资基金管理正从粗放增长走向精耕细作。未来能够胜出的,将是那些具备清晰战略、深度产业认知、严格风控体系、强大投后赋能和多元退出能力的专业机构。在政策支持、产业需求和资本市场的共同驱动下,中国股权投资基金管理有望在服务实体经济高质量发展中发挥更大价值。
如若转载,请注明出处:http://www.lurongjijin.com/product/41.html
更新时间:2026-10-05 14:10:55