有限合伙型私募股权基金的税务处理与股权投资基金管理
有限合伙型私募股权基金是我国私募股权投资基金的主要组织形式之一,其税务处理与基金管理密切相关,直接影响基金运营效率与投资者收益。本文从有限合伙型私募股权基金的基本架构出发,系统梳理其税务处理规则,并结合股权投资基金管理实践,分析税务合规与优化要点。
一、有限合伙型私募股权基金的基本架构与税务特点
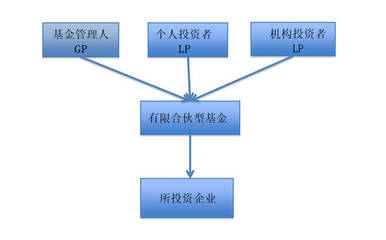
有限合伙型私募股权基金通常由普通合伙人(GP)和有限合伙人(LP)组成。GP负责基金管理并承担无限责任,LP以出资额为限承担有限责任。基金本身不具有独立法人资格,属于税收透明体,即“先分后税”原则:基金层面不缴纳所得税,而是将所得穿透至合伙人层面纳税。这一特点决定了税务处理的核心在于合伙人身份和所得性质的判定。
二、基金层面的税务处理
- 增值税:基金在投资退出时,若通过股权转让方式退出,转让非上市公司股权不属于增值税征税范围,不缴纳增值税;若通过被投资企业上市后减持股票退出,则属于金融商品转让,需按卖出价扣除买入价后的余额为销售额,一般纳税人适用6%税率,小规模纳税人适用3%征收率(现行优惠政策可能调整)。基金取得的股息红利收入一般不征增值税。
- 印花税:基金作为合伙企业,在设立时记载资金的账簿,按实收资本和资本公积合计金额的0.25%缴纳印花税(减半征收)。股权转让时,转让双方按产权转移书据税目缴纳印花税,税率为0.05%。
- 所得税:基金层面不缴纳企业所得税或个人所得税,由合伙人分别缴纳。
三、合伙人层面的税务处理
- 自然人合伙人:从有限合伙型私募股权基金取得的所得,通常按照“经营所得”项目缴纳个人所得税,适用5%-35%的五级超额累进税率。但实践中存在争议:部分地方要求按“利息、股息、红利所得”或“财产转让所得”适用20%税率。根据《关于个人独资企业和合伙企业投资者征收个人所得税的规定》(财税〔2000〕91号),应统一按经营所得征税。但若是基金取得的股息红利分配,部分地区允许穿透后按20%计税,需关注当地政策。
- 法人合伙人:从基金取得的所得,计入企业应纳税所得额,缴纳企业所得税,法定税率为25%。若法人合伙人符合高新技术企业或小型微利企业条件,可享受优惠税率。居民企业之间的股息红利所得,若符合条件的,可享受免税待遇,但需注意穿透后是否仍满足“直接投资”条件。
- 合伙企业合伙人:若合伙人为另一合伙企业,则继续穿透至最终自然人或法人合伙人,按相应规则纳税。
四、股权投资基金管理中的税务合规要点
- 基金设立阶段:选择合适注册地,考虑税收优惠政策(如西藏、新疆、珠海横琴等地区对合伙企业的财政返还或核定征收政策)。但需注意,国家税务总局对核定征收逐步规范,2022年后权益性投资经营所得一律适用查账征收,地方违规政策被清理。
- 投资阶段:基金对外投资时,需关注被投资企业的税务尽职调查,避免历史税务风险。若采取股权收购,需注意特殊性税务重组条件;若采用增资扩股,不涉及所得税。
- 管理阶段:基金管理费收入由GP收取,GP需就管理费缴纳增值税(6%)和企业所得税。业绩报酬(carry)通常视为服务对价,需缴纳增值税和所得税;若作为投资收益分配,则税务处理不同。实践中需明确合同约定,避免税务风险。
- 退出阶段:股权转让退出是主要方式,需计算股权转让所得,在基金层面不纳税,穿透至合伙人。若通过 IPO 退出,需注意限售股减持的增值税和所得税处理。若通过并购退出,需关注特殊性税务处理适用条件。
五、税务优化建议
- 合理利用税收洼地政策,但确保实质性经营,避免被认定为避税安排。
- 优化投资架构,如通过公司制与合伙制结合,平衡税负。例如,法人合伙人从基金取得的股息红利,若符合条件可免税,但股权转让所得需缴税。
- 完善合同条款,明确管理费、业绩报酬的性质和税务承担方。
- 加强税务合规管理,按时申报纳税,特别是自然人合伙人的经营所得汇算清缴。
六、
有限合伙型私募股权基金的税务处理复杂且专业性强,涉及增值税、所得税、印花税等多个税种,且政策地域差异明显。基金管理人应充分理解“先分后税”原则,合规进行税务申报与筹划,同时关注最新税收法规变化,以降低税务风险,提升基金整体收益。在股权投资基金管理过程中,税务管理应贯穿募、投、管、退各环节,实现合法合规下的税负优化。
如若转载,请注明出处:http://www.lurongjijin.com/product/51.html
更新时间:2026-10-05 04:34:18